最近、大雨のニュースを見るたびに、物件が被害を受けないか心配になるオーナーさんも多いのではないでしょうか。とはいえ、何から手をつければいいのかは分かりにくいものです。
浸水への備えは、大がかりな工事だけではありません。まずは、手間や費用を抑えてできる対策から始めてみましょう。あわせて、万が一に備え、火災保険で補償される浸水被害も確認しておくと安心です。
物件への被害が心配な方は、ルーム・スタイルに相談してみませんか?
物件の状況に合わせて、経験豊富な賃貸管理コンサルタントが、日頃からできる備えや管理方法をご提案いたします。
| この記事でわかること |
|---|
|
浸水では「外の設備」にも注意が必要
浸水と聞くと、部屋に水が入ってくるシーンを思い浮かべます。
しかし、部屋に水が入る前に、建物の外や低い場所にある設備が被害に遭うこともあります。
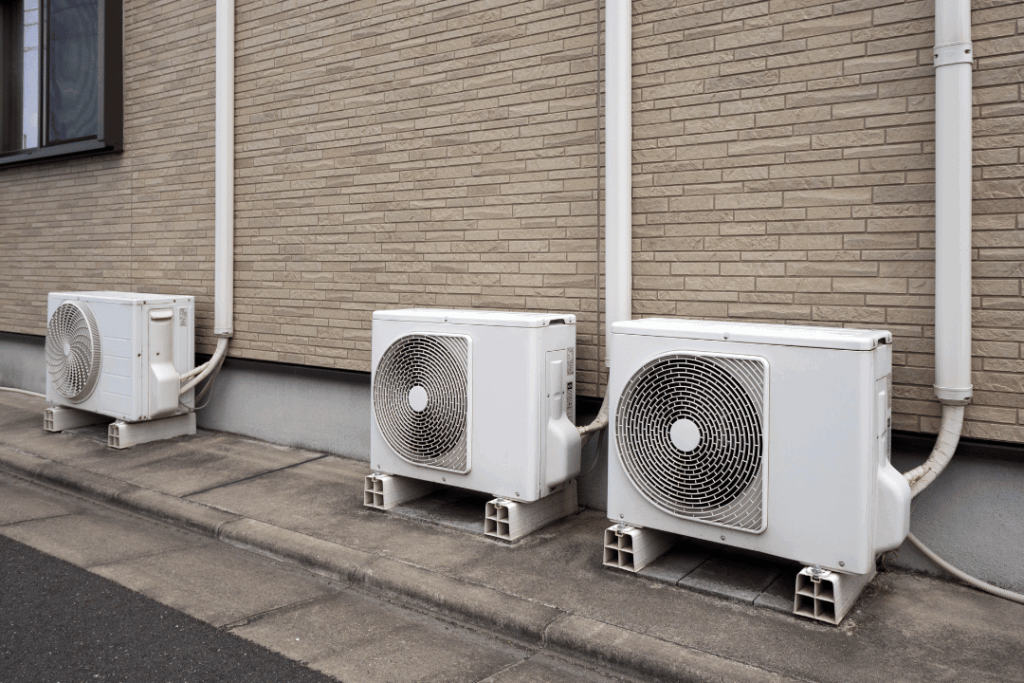
床下浸水でも室外機や給湯器に被害が出る
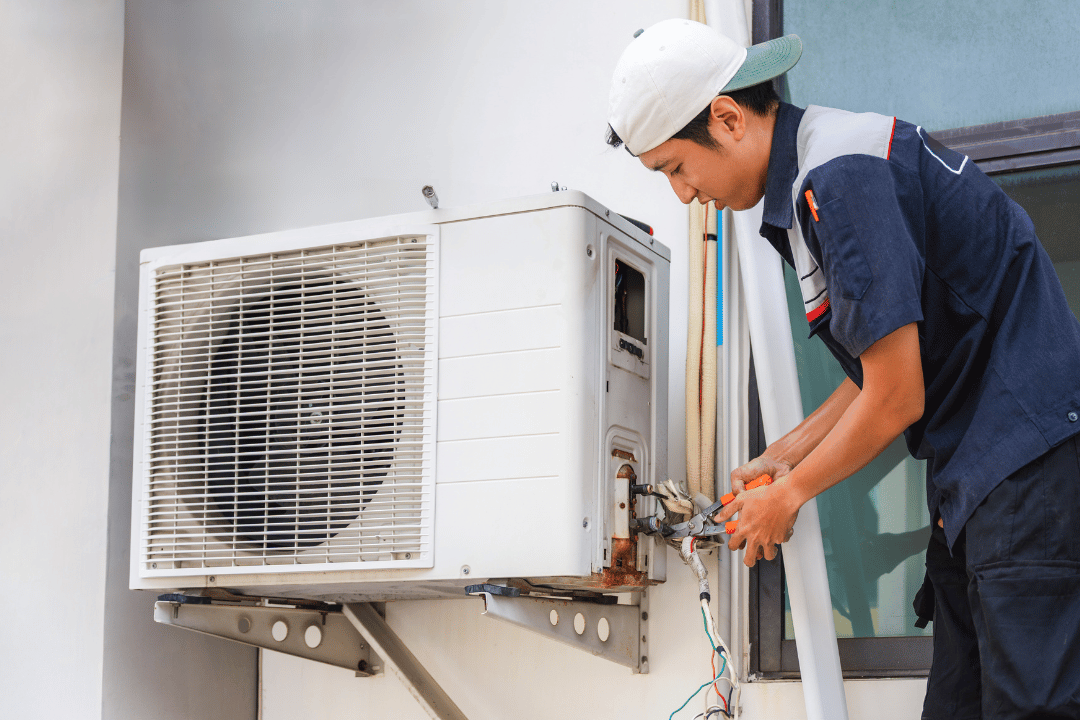
エアコンの室外機は、地面から近い位置に置かれていることがほとんどです。部屋の中まで水が入らなくても、室外機が浸かってしまうことがあります。
同様に、給湯器も地面に近い位置に設置されている場合には、注意が必要です。
水が引いたあと、時間が経ってから「お湯が出ない」「エアコンが動かない」といった故障が発生する場合があります。
共用の電気設備とエレベーターは復旧に時間がかかる
一棟もののマンションなら、共用部の電気設備や受水槽、エレベーターの機械部分も要注意です。どれも修理に部品の手配や業者の調整が必要です。
復旧に時間がかかる場合があり、止まる期間が長いほど、入居者の不満は大きくなります。
床上浸水のような大きな被害だけでなく、まずは身近な設備に起こりやすい被害を知っておきましょう。
今日からできる浸水対策5選
浸水への備えは、日頃から進めておくことが大切です。大雨が降り始めてから慌てないよう、できることから取り組んでおきましょう。
① ハザードマップで浸水の深さを知る
まずは、物件がある場所で、どの程度の浸水が想定されているかを確認します。
市区町村のハザードマップで、物件の所在地と想定される浸水の深さを調べられます。
【浸水深と建物被害】
| 浸水深 | 浸水の目安 |
|---|---|
| 0.5m | 大人の膝までつかる程度 |
| 1.0m | 大人の腰までつかる程度 |
| 2.0m | 1階の軒下まで浸水する程度 |
| 5.0m | 2階の軒下まで浸水する程度 |
| 5.0m以上 | 2階の屋根以上が浸水する |
※建物の構造や床の高さによって、実際の浸水状況は異なります。
(出典:国土交通省「川の防災情報」)
想定される浸水の深さを把握しておくと、必要な対策や火災保険の補償内容を見直す際の目安にもなります。
② 止水板と土のうを置く
玄関や駐車場の出入り口に設置すると、水の流入を抑える対策になります。ホームセンターやネット通販で購入できます。
ただし、購入するだけでなく、大雨に備えて誰がいつ設置するかまで決めておくことが大切です。管理会社に頼めるのか、自分で行くのか。これを決めておかないと、当日では間に合いません。
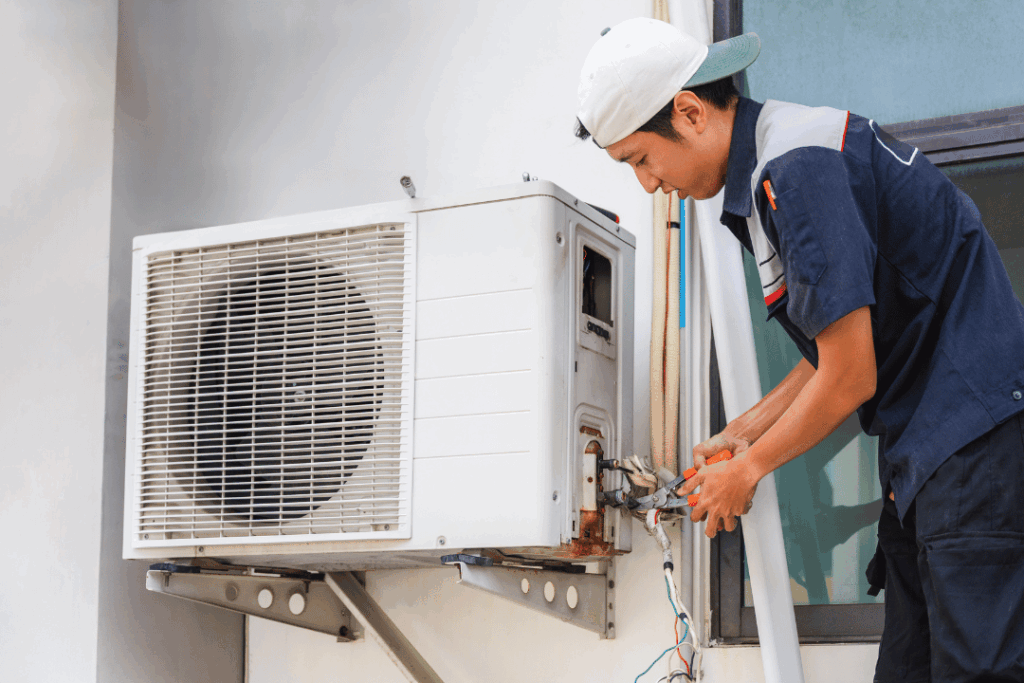
③ 室外機・給湯器の位置を上げる
低い場所にある室外機や給湯器は、設置位置を上げることも浸水対策になります。
室外機を高い台に載せたり、壁に取り付けたりできるか、費用と合わせて確認してみてください。
ただし、室外機を自分で動かすと、配管が傷付いてガスが漏れる恐れがあります。場所を移動する際は、専門業者に依頼しましょう。
④ 入居者に先に伝える
大雨の前には、車や自転車の移動、排水口まわりの片付け・掃除を入居者にお願いしましょう。1階の入居者には、水回りの逆流対策として水のうの使い方を案内しておくことも有効です。
雨が強まってからの作業は危険なため、メールや掲示ですぐに案内できるよう、あらかじめ文面を用意しておくとスムーズです。
⑤ 平常時の写真を残す
建物の外観や設備の状態を、普段からスマホで撮影しておきましょう。入居中は、室内の撮影が難しいため、退去後に壁や床、設備の状態を細かく撮影するようにしてください。
被害前の状態がわかる写真があると、保険を請求する際に、浸水によってどこが傷んだのかを説明しやすくなります。
火災保険で「水災補償が出ない浸水」がある
ここが、この記事でいちばん伝えたい部分です。
「火災保険に入っているから、浸水しても大丈夫」。そう思っていませんか。実は、水災補償が付いていても保険金が出ないケースがあります。
保険金が出る条件
水災補償の支払い条件は、加入している保険によって異なります。たとえば、次のいずれかを満たした場合に、保険金が支払われる契約があります。
- 床上浸水した
- 地盤面から45cmを超える浸水があった
- 建物の再調達価額の30%以上の損害を受けた
河川の氾濫だけでなく、排水が追いつかずに水があふれる「内水氾濫」も、水災補償の対象になるのが一般的です。ゲリラ豪雨で道路が冠水するようなケースです。
一方、床下浸水で室外機や給湯器が壊れても、浸水の深さや損害の程度によっては、保険金が出ないことがあります。
保険金が出る金額の目安
保険の契約によっては、水災による損害に対して、一定の割合に抑えた保険金が支払われる場合があります。
たとえば、床上浸水などの支払い条件を満たしたうえで、損害が再調達価額の15%以上30%未満なら保険金額の10%、15%未満なら5%といった契約です。
支払いの条件や金額は契約によって異なります。保険金が出ても修理費の全額を賄えず、差額を自己負担することもあるため、事前に確認しておきましょう。
保険証券で確認したい4つのポイント
浸水被害にどこまで備えられているかは、加入している保険の内容によって変わります。
いざというときに「補償されなかった」と困らないよう、保険証券を手元に用意して、次の4つを確認しておきましょう。
| 確認事項 | 確認ポイント |
|---|---|
| 水災補償の有無 | ハザードマップで浸水リスクを確認する |
| 床下浸水時の補償 | 設備が壊れた場合の支払い条件を確認する |
| 家賃収入の補償 | 水災で部屋を貸せない場合の補償を確認する |
| 水災補償の必要性 | 浸水リスクや被害時の費用を踏まえて検討する |
なお、入居者の家具や家電は、入居者自身が加入する家財保険で備えるものです。
オーナーが加入する保険の対象は、契約内容によって異なります。建物や設備のどこまでが対象になるか、確認しておきましょう。
読んでも分からない部分は、代理店か保険会社に電話で聞いてみてください。
【合わせて読みたい記事:賃貸大家は火災保険に加入すべき!補償内容や選び方をわかりやすく解説】
まとめ|次の台風が来る前に手元の証券を開く
最後に、この記事のポイントを振り返ります。
- 床下浸水でも室外機や給湯器などが被害を受けることがある
- ハザードマップで浸水の深さを知る
- なるべくお金をかけずにできる対策をすぐに始める
- 保険証券の内容、水災補償の必要性を確認する
天候が不安定な昨今、台風や豪雨はいつ発生するか分かりません。
水害が来る前に、物件のどこまで浸水しそうか、保険でどこまで補えるかを確認しておきましょう。気になるところがあれば、管理会社や保険代理店に相談してみてください。
弊社ルームスタイルでも、物件の浸水対策や日頃の管理に関するご相談を承っています。
どこから手をつければよいか分からないときも、どうぞお気軽にご相談ください。
コメント